


賞与支払届の手続き方法|提出先や記入例と電子申請のやり方、訂正方法まで解説
賞与支払届は、社会保険に加入している従業員へ賞与を支給したときに、支給額などを郵送や電子申請で届け出る書類です。届出内容は、社会保険料の計算や将来の年金記録にもかかわります。
ただ、賞与支給の時期は締め作業が重なりがちです。記入・提出で手戻りが起きると、確認と再提出で時間を取られるケースも少なくありません。
本記事では、賞与支払届の基本から提出先や記入例、電子申請の進め方、訂正・出し忘れ時の対応まで、担当者が知っておきたいポイントをまとめて解説します。
 目次
目次賞与支払届とは? 提出は義務?
賞与支払届は、従業員(被保険者)や70歳以上被用者に賞与を支給した場合に、事業主が年金事務所へ届け出る手続きです。正式名称を被保険者賞与支払届といいます。
賞与支払届の提出は会社の義務です。必ず提出しなければならないと法律で定められています。
申告した賞与支給額は、従業員が将来受け取る年金受給額の計算基礎となり、保険料を正確に算出するために必要だからです。
賞与支払の届出がないと、保険料の計算が誤ったり、年金記録の反映に支障が出たりするおそれがあり、担当者は確実に対応しなければなりません。
期限はいつまで? 提出先・郵送先は?
賞与支払届の提出期限は、賞与支給日から5日以内です。5日は支給日の翌日から数え始め、5日目が土日祝日の場合は次の開庁日が期限となります。
賞与支払届の提出先は原則として、管轄の年金事務所または事務センターです。
協会けんぽとは異なる健康保険組合に加入している場合は、年金事務所または事務センターに加え、健康保険組合も提出先に含まれます。
届出の様式などは組合側で定めていることがあるため、特別に必要な手続きがないか、あわせて確認しておくと安心です。
賞与支払届の提出方法は、以下の4つから選択できます。
- 郵送による提出
- 窓口での直接提出
- 電子申請(e-Gov)
- 電子媒体(CDやDVD)での提出
賞与支払届は期限を過ぎても提出は可能です。しかし支給日から2年を経過すると時効により受けつけられなくなります。
また賞与支給日より前の提出は認められず、返却される可能性があることにも注意しましょう。
手続きが必要な「賞与」とは?
賞与支払届の対象となるのは、名称にかかわらず、労働の対価として支給される一時金のうち、同一性質のものが年3回以下の支給に限られています。夏季・冬季の賞与や決算賞与、勤続表彰金などが該当します。
同一性質の支給が年4回以上となる場合、原則として「賞与」とはみなされません。「賞与に係る報酬」として、標準報酬月額の対象として扱います。
例外として、次のいずれかの条件を満たす場合は、賞与と認められます。
- 就業規則や給与規程で支給が客観的に定められていない
- 同じ性質の賞与でない
賞与の支給回数は、名称が異なっても同一性質なら合算し、性質が異なるものは分けて数えます。たとえば、通常賞与3回+決算賞与1回の支給は、性質が異なる判断になり、賞与は通常賞与3回まで、決算賞与は別の1支給とみなされ、カウントされません。
また、結婚祝金や出産祝金のように、福利厚生の一環として支給され、労働の対価といえない一時金は、賞与の対象外です。
対象の従業員とは?
賞与支払届の提出対象となるのは、社会保険に加入しているすべての従業員です。正社員だけでなく、所定労働時間や勤務日数が一定基準を満たしているパート・アルバイトも含まれます。
また70歳以上の従業員については、厚生年金保険の適用外となりますが、健康保険料の算定には賞与額が反映されるため、賞与支払届の提出が必要です。
対象の範囲を正しく理解しておかないと、保険料計算の誤りや事務手続きの遅れにつながることがあります。
人事労務担当者は、賞与支給前に抜け漏れがないか、従業員年齢・資格状況は先に確認しておきましょう。
賞与支払届の手続きの流れ
賞与支払届の提出作業は、「書類の受け取り→確認→作成→提出→納付」という流れで進みます。5つのステップには、細かな注意点があり、誤りがあると再提出を求められる場合もあります。
流れを理解しておくと、迷いが減るため、実務担当者がおさえておきたいポイントを詳しく解説します。
1.書類の受け取り・準備
賞与支払届の用紙は、日本年金機構に登録されている支払予定月の前月に、年金事務所から事業所へ送付されます。
用紙には、あらかじめ従業員情報が印字されています。届いたら被保険者番号など従業員情報に誤りがないか、賞与を支給していない従業員が印字されていないか確認しましょう。
送付内容は以下のとおりです。
- 被保険者賞与支払届
- 被保険者賞与支払届総括表
- 賞与支払届チェックリスト
- 保険料額決定通知書
もし賞与支払届の用紙を紛失した場合や新たに必要となった場合には、日本年金機構の公式サイトからPDFやエクセル形式でダウンロードが可能です。
ダウンロードした用紙を利用する場合、事業所整理記号や事業所番号といった基本情報は担当者が記入しなければなりません。
複数の事業所がある会社は、事業所整理記号・事業所番号の取り違えが起きがちです。記入前に確認することが重要です。
※なお、(旧)「総括表」は提出不要になっています。
賞与支払届は、労務管理システムで既存の登録情報から簡単に作成できます。作成時間を短縮したいなら、活用をおすすめします。
→賞与支払届の電子申請も可能「One人事」資料を無料ダウンロード
2.保険料の計算
1で用意した印字済みの賞与支払届と、賞与支給日・総支給額を突き合わせ、次は保険料を計算します。
まず、健康保険・厚生年金の計算に使う 標準賞与額 を出しましょう。標準賞与額は、税引前の賞与総支給額から1,000円未満を切り捨てた金額 です。
ただし、保険料ごとに以下の上限があります。
- 健康保険は年度の累計で573万円
- 厚生年金は1か月あたり150万円
厚生年金は同じ月に2回以上支給する場合は合算して上限判定が必要です。
次に、賞与から控除する 従業員負担分の社会保険料を計算します。基本は次のとおりです。
| 健康保険料(従業員負担)=標準賞与額 × 健康保険料率 ÷ 2 |
40歳以上65歳未満(介護保険第2号)は、介護保険料率を含む率で計算します。
健康保険料率は、加入している保険者や都道府県、年度で変わります。支給月時点の料率表を必ず確認するようにしましょう。
参照:『令和7年度保険料額表(令和7年3月分から)』全国健康保険協会
| 厚生年金保険料(従業員負担)=標準賞与額 × 厚生年金保険料率 ÷ 2 |
厚生年金の保険料率は18.3%で固定されています。
このステップで出した従業員負担分 を賞与から控除し、事業主負担分 は会社負担として計上します。ここまで整ったら、次の「3.書類の作成・記入」に進みます。
3.書類の作成・記入
賞与支払届には、以下の必須記入項目を正確に記入する必要があります。
- 事業所整理記号および事業所番号
- 被保険者整理番号
- 被保険者氏名(カタカナ)
- 標準賞与額
- 賞与支払年月日
- 各種保険料額
1で受け取った賞与支払届は、基本的に従業員情報があらかじめ印字されています。まずは印字内容に漏れや誤りがないかを確認してから記入を始めましょう。
白紙の様式で作成するなら、事業所整理記号・事業所番号なども含めて、一から記入が必要です。
確認できたら、2で算出した内容をもとに、各人の欄へ賞与支払年月日と賞与支払額/標準賞与額を記入します。記入のポイントや注意点は、以降の段落で解説しますが、ケースによって備考欄(同一月内の賞与合算、二以上勤務、70歳以上被用者)にもチェックを入れる必要があります。
機械処理される用紙なので、読み取りにくい修正は避けることが大切です。訂正の多さは、差し戻しの原因となります。心配なら、先に年金事務所等へ確認してから直しましょう。
4.書類の提出
賞与支払届の提出方法は以下の4つです。
- 窓口持参
- 郵送
- 電子申請
- 電子媒体
窓口へ直接持参する場合は、その場で記載内容の不備を確認してもらえ、受付印ももらえる安心感がありますが、混雑状況によって待ち時間が長くなります。
郵送の場合は書類を折ったり、汚したりしないよう注意が必要です。控えを返送してもらいたいときは、返信用封筒を同封しましょう。提出期限が近いときほど、発送日と到着日も意識して対応しなければなりません。
電子申請ではe-Govやマイナポータルを利用して行います。24時間365日いつでも申請手続が進められ、申請状況をオンラインで確認できるのがメリットです。利用には、事前に電子証明書を準備する必要があります。
電子媒体は、CD-RやDVD-Rなどで提出する方法です。所定のレイアウトでデータを作成する必要があり、媒体の準備やチェック作業も発生します。
自社の体制や締切までの余裕にあわせて、最適な提出方法を選びましょう。
5.保険料の支払い
保険料の納付方法は口座振替が一般的です。毎月の保険料と合算して翌月末日に引き落としされます。
金融機関での支払いも可能です。納付書を使い、窓口やATMで納付する会社もあります。いずれの場合も、領収書(控え)はあとから確認が必要になる場面があるので、保管しておきましょう。
保険料の納付期限は翌月末日で、土日祝日の場合は翌営業日になります。期限を過ぎると延滞金が発生する可能性があるため、余裕をもった納付をおすすめします。
賞与支払届の記入例・書き方
賞与支払届は社会保険料の算定基礎となる書類です。正確な記入が求められるため、各項目の書き方や注意点を理解しておく必要があります。
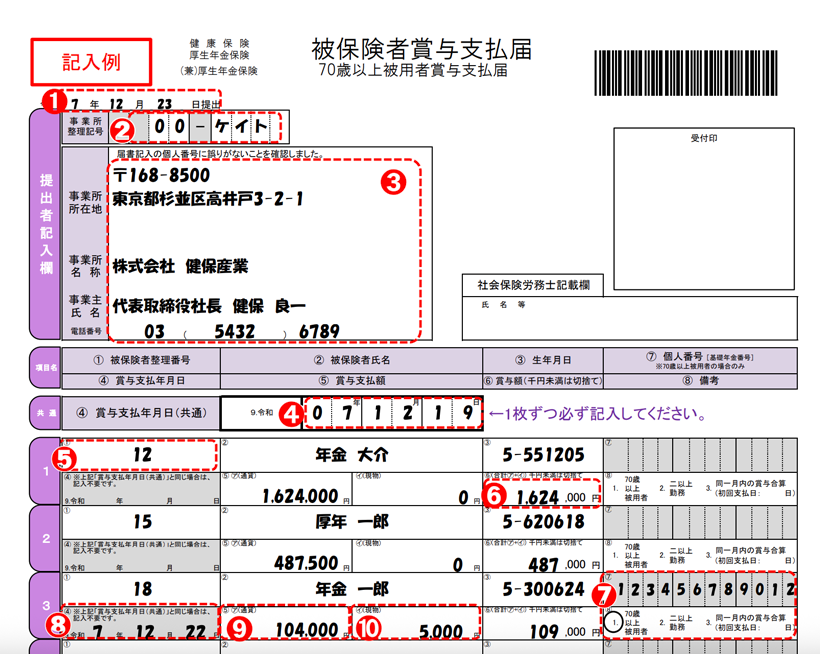
出典:『健康保険・厚生年金保険 被保険者賞与支払届/厚生年金保険 70歳以上被用者賞与支払届(記入例)』日本年金機構
| 項目 | ポイント・注意点 | |
| 事業所整理記号・事業所番号 | 適用通知書や保険料納入告知額・領収済額通知書で確認が可能 | 印字済みなら記載不要 |
| 被保険者整理番号 | 健康保険・厚生年金保険の被保険者に付与される番号 | |
| 賞与支払年月日 | 実際に賞与を支給した年月日 | 同一月内に複数回支給した場合は「初回の支給日」を記入 |
| 賞与支払額 | 実際に支払った金額 | 金額の桁を誤らないように注意 |
| 標準賞与額 | 賞与支払額から1,000円未満を切り捨てた金額 | |
| 個人番号 | 70歳以上の従業員のみ必要 | |
| 備考欄全般 | 同一月内の賞与合算 二以上勤務 70歳以上被用者 | 該当するものがあれば○をつける |
なお、事業所整理記号・事業所番号、被保険者番号は送付された時点で印字されていれば記入は不要です。
番号がずれると、あとの確認が増えるので、記入する場合は、よく確認してから書き始めましょう。
70歳以上の従業員、備考欄に関する注意点
70歳以上の従業員は、個人番号(マイナンバー)または基礎年金番号の記入と、備考欄の「70歳以上被用者」へのチェックが必要です。
同一月内に複数回支給した場合は、初回の支給日を記載し、備考欄の「同一月内の賞与合算」に○をつけます。記入が漏れると、合算が反映されず、保険料計算に影響することがあるため注意しましょう。
ほかにも、複数の事業所で社会保険に加入している従業員は、備考欄の「二以上勤務」に○をつける必要があります。
備考欄へのチェックは見落としやすいですが、不備があると再提出を求められる可能性があるため、提出前に短時間でも見直しておきましょう。
支給なしの人の場合
賞与の支給が実際になければ、賞与支払届に従業員の名前が印字されていても、支給額などの欄は空欄のままで問題ありません。金額欄を埋めず、斜線で訂正します。
万一、退職者が印字されている場合も、支給日時点の資格で対象かどうかを判断し、支給対象外なら同様に処理します。
賞与を支給しなかった場合
全従業員に賞与を支給しなかった場合は、賞与支払届の代わりに「賞与不支給報告書」を提出します。記入項目は次のとおりです。
- 賞与支払予定年月
- 支給の状況(「1.不支給」に○)
- 事業所整理記号
- 事業所名称・所在地
- 事業主氏名
賞与支払予定月を変更する場合は、変更欄に新しい予定月を記入します。賞与支払い予定がなくなった場合は、変更後の予定月にすべて「00」を記入します。
参照:『被保険者賞与支払届 70歳以上被用者賞与支払届』日本年金機構
退職者分の賞与支払届の記入は必要?印字されていたら?
賞与支払届の対象者は、賞与支給日時点で社会保険に加入している従業員です。退職者の扱いは、賞与支給日と退職日、資格喪失日の前後関係で判断します。
1.賞与支払届に記載するかどうか
- (A)退職前に賞与を支給する場合
例:6月30日退職で、6月25日に賞与を支給したケース
→ 退職日までは社会保険に加入しているため、賞与支払届の記載対象です。 - (B)退職後に賞与を支給する場合
例:6月30日退職で、7月10日に賞与を支給したケース
→ 退職日の翌日(資格喪失日)以降に支給された賞与のため、賞与支払届の記載対象外です。
(B)の場合、賞与支払届に当該従業員が印字されていれば、行を二重線で消します。
2.退職予定者に賞与を支払うときの社会保険料控除
退職予定者に賞与を支払う場合は「いつ退職するか」によって、賞与からの社会保険料控除の要否が変わります。
- 賞与支給月の月末以外に退職する場合
例:6月15日に賞与支給、6月20日退職
→ 6月分は資格喪失月となるため、賞与から健康保険・厚生年金保険料を控除しません。 - 賞与支給月の月末に退職する場合
例:6月15日に賞与支給、6月30日退職(資格喪失日は7月1日)
→ 6月は資格喪失月の前月にあたるため、賞与から健康保険・厚生年金保険料を通常どおり控除します。
賞与支払届の電子申請のやり方
賞与支払届の電子申請は、政府が運営する行政ポータルサイト「e-Gov」で行います。
電子申請を利用することで、手間が省け、24時間365日申請が可能です。申請方法は「直接入力方式」と「CSVファイル添付方式」の2つから選択できます。
直接入力方式
直接入力方式は、e-Govの画面上で賞与支払届の情報を入力し、そのままオンラインで提出する方法です。利用にあたっては電子証明書やGビズIDなどの準備が必要です。あわせて、対応ブラウザや通信環境も整えておきましょう。
手順は次のとおりです。
- e-Govにアクセスしてログインする
- 手続き一覧から「賞与支払届」を選択する
- 会社情報/申請者情報を入力する
- 支払年月日や金額などを画面に沿って入力する
- 送信前に内容を確認し、申請を完了する
画面操作は分かりやすいものの、電子証明書の設定やGビズID連携に不備があると進められません。申請日に焦らないためにも、事前準備は早めに済ませておきましょう。
CSVファイル添付方式
CSVファイル添付方式は、賞与データをCSVファイル形式で一括して提出する方法です。
労務管理システムや給与計算システムをお使いの場合は、簡単にCSVファイルを出力し、アップロードすることができます。
手順は次のとおりです。
- 労務管理システムでCSVファイルを作成する
- e-Govにログインし、CSV形式届書総括票を作成する
- 作成したCSVを添付し、申請内容を確認して送信する
CSVファイルは日本年金機構が提供する「届書作成プログラム」で、不備がないかチェックできます。申請前にエラーチェックを実施することで、スムーズな申請手続きが可能です。申請前にエラーチェックをしておくと、差し戻しを防げます。
賞与支払届の電子媒体申請のやり方
賞与支払届の電子媒体申請は、CDやDVDなどの記録媒体を使って賞与支払届を提出する方法です。大量データをまとめて提出できるため、紙の作成・転記を減らしたい会社で選ばれます。
手順は次のとおりです。
- 日本年金機構のホームページから「届書作成プログラム」をダウンロードする
- プログラムで賞与支払届データを作成する(労務管理システムからCSV出力・アップロードも可能)
- データをCDやDVDに保存する
- パスワードを設定する
- 媒体には事業所名称や事業所整理記号などを記載したラベルを貼付する
- 提出前に「仕様チェックプログラム」でエラーチェックを行う
- 「電子媒体届書総括票」と一緒に提出する
電子媒体届書総括票には、次の情報を記入します。
- 事業所情報(名称、所在地)
- 作成年月日
- データ件数
- 提出先の年金事務所
電子媒体は、年金事務所の窓口へ提出することも、郵送することも可能です。郵送する場合は、配達記録が残る方法での送付をおすすめします。
賞与支払届の電子申請・電子媒体申請のメリット
電子申請や電子媒体申請には、紙での提出と比べて次のメリットがあります。
- 24時間365日手続きが可能、受付時間に左右されにくい
- 郵送や持参の手間が減り、移動時間が不要になる
- 入力ミスや記入漏れを抑えやすく、再提出を減らせる
- 紙の保管が不要になり、ファイル整理や保管スペースの負担が軽くなる
とくに人数が多い会社ほど、対応が効率化され、確認に時間を回しやすくなります。
賞与支払届の提出を忘れていたら? 5日過ぎたら?
賞与支払届の提出忘れや遅延は、従業員の将来の年金記録に影響するため、放置できません。
たとえ提出期限の賞与支給日から5日以内を過ぎても、提出は認められます。気づいた時点で、すみやかに対応しましょう。
未提出のままにしていると、一定期間後に年金事務所から督促や案内が届きます。届出を提出し、未納がある場合は納付もしなければなりません。提出漏れが続けば、年金記録が正しく反映されないおそれもあります。
賞与の支給が決まった時点で、5日以内に提出できるよう、社内の段取りを組んでおきましょう。
賞与支払届の訂正方法|遡及できる?
賞与支払届の訂正は、提出前と提出後で対応が変わります。訂正可能な期間にも制限があるため注意しましょう。
提出前
該当箇所を二重線で消し、正しい内容を記入します。金額の訂正が多い場合は、行全体を二重線で消し、別の行に書き直す方法もあります。
提出後
提出後に間違いに気づいたら、賞与支払届の余白に「訂正届」と赤字で記入し、誤った金額を赤字、正しい金額を黒字で記入して再提出をします。
一度提出したあとに訂正したい場合は、次の書類の添付を求められることがあります。
- 訂正の根拠となる賃金台帳
- 訂正理由や不支給となった経緯を説明する資料
ただし、訂正方法は、管轄の年金事務所や健康保険組合によって異なる場合があります。迷ったら、先に提出先へ確認しましょう。
遡及は2年まで
賞与支払届の訂正は、賞与支給日から2年以内であれば可能です。保険料の徴収期限は2年で時効を迎えるからです。
2年を超えると保険料の徴収時効が成立し、年金額への反映ができなくなります。
2年を超えた場合は「事業主からの自主的な申出にかかる申出者リスト」を使用した、特別な手続きが必要となります。
書類を用意して、管轄の年金事務所や健康保険組合に相談しましょう。
参照:『1.賞与支払い記録の「もれ」や「誤り」がある場合』日本年金機構
参考:『事業主からの自主的な申出にかかる「申出者リスト」』日本年金機構
賞与支払届手続きの注意点【ケース別】
賞与支払届の取り扱いは、従業員の属性や働き方によって変わります。
ここまでの解説で、70歳以上の従業員の扱いについては、紹介してきましたが、あらためて対象者別に整理し、それぞれの対応方法や注意点を確認しておきましょう。
70歳以上
70歳以上の従業員は厚生年金の被保険者ではないため、賞与にかかる厚生年金保険料は発生しません。
ただし、年金額の調整を行うために、賞与支払届(70歳以上被用者賞与支払届)の提出が必要です。
賞与支払届では、次の点を忘れずに記入します。
- 備考欄の「70歳以上被用者」に○印
- マイナンバーまたは基礎年金番号の記入
- 協会けんぽ加入の場合は、被保険者氏名欄の余白に「高齢任意」と記載
記載に誤りがあると、年金記録や保険料の誤りが生じ、将来の年金受給額に影響が出るおそれがあります。該当者が少ない会社もいるかもしれませんが、漏れがないよう、一人ひとりチェックしておきたいところです。
中途入社
同一年度内に転職している従業員がいる場合は、加入する保険組合を確認し、前職と現職の賞与を通算するかどうかを判断します。
| 前職と現職の保険者(健康保険組合・協会けんぽ等) | 対応 |
|---|---|
| 同じ | 通算する:同一年度内に支給された賞与額を合算し、累計額をもとに標準賞与額を書く |
| 異なる | 通算しない:自社で支給した賞与のみを、賞与支払届の対象として書く |
たとえば、4月に前職で賞与を受け取り、6月に現職で賞与を受け取った場合、保険者が同じであれば4月と6月の賞与を合算して、標準賞与額の上限が適用されます。
累計の扱いを誤ると、社会保険料の控除が過不足となり、後日精算が必要になります。 採用時に前職の保険者情報や賞与支給状況を確認し、一元管理しておくと安心です。
育児休業中・休職中
育児休業中の従業員に賞与を支給した場合は、保険料は原則として免除されます。ただし、賞与にかかる保険料が免除されても、賞与支払届への記載は必要です。
賞与支払届に記載がなければ、年金記録上は「賞与を受け取っていない」扱いとなり、将来の年金額に反映されません。育児休業中の従業員も、賞与を支給したら、必ず賞与支払届を記載して提出しましょう。
一方で、産前産後休業・育児休業以外の、私傷病休職などにボーナスを支給したら、通常どおり保険料が発生します。したがって、通常の従業員と同様に賞与支払届を準備します。
なお、就業規則で休職中の社員にボーナス支給しない・減額するとしている会社も少なくありません。満額でなくても賞与を支給しているなら手続きは必要ですが、0円であれば「支給なし」として賞与支払届への記載は必要ありません。
副業・兼業
副業・兼業で複数の事業所に勤務し、かつ複数の事業所で社会保険に加入している従業員については、賞与支払届の届出方法が少し複雑になります。
- 備考欄にある「二以上勤務」に○をつける
- 本業(主たる事業所)を管轄する年金事務所に提出する
複数勤務先で加入していることを備考欄で明示し、主たる事業所を管轄する年金事務所にとりまとめてもらうことになります。
各事業所は、それぞれで賞与支払届を作成しますが、どちらが本業(主たる事業所)なのか、従業員本人と認識をあわせておくことが重要です。
勤務先や労働時間によって主たる事業所が変わるケースもあるため、入社や副業申告のタイミングで確認し、従業員データベースなどで管理しておくと混乱を防げます。
副業についても記載漏れや誤りは、保険料の計算だけでなく、将来の年金額にも影響するので注意しましょう。
標準賞与額の上限を超えた
上限を超える賞与を支給した場合でも、賞与支払届には実際の支給額を記入します。
それぞれの上限額をおさらいすると、以下のとおりです。
- 健康保険:年度(4月1日〜翌年3月31日)累計573万円
- 厚生年金:1か月150万円
そのうえで、標準賞与額としては上限額までで判定されます。
注意したいのは、従業員が転職しているケースです。同じ保険者に加入している場合、前職・現職で支払われた賞与の通算が上限を超えることも考えられます。
前職との合算で上限を超えたら「健康保険標準賞与額累計申出書」を一緒に提出し、累計額を正しく申し出る必要があります。
高額賞与が見込まれる役員や管理職についても、年度や月単位で賞与の累計を確認しながら手続きすることが大切です。
賞与支払届に関する疑問
賞与支払届について、実務担当者からよくある質問をQ&A形式で整理します。適切な手続きのために、基本的なルールをおさえておきましょう。
賞与支払届は賞与の支払い前に提出してもいい?
賞与支払届は、支払い前に提出できません。賞与を実際に支給したあとに提出する届出です。
提出期限は「賞与支給日から5日以内」と決められており、支給前に提出した場合、年金事務所から戻される可能性があります。
返却されると、正しい支給日で作成し直して再提出しなければならず、二度手間です。業務が立て込む予定であれば、社内スケジュールや対応フローを整備し、期限内を守りましょう。
賞与支払届を郵送する場合折り曲げてもいい?
現行の「賞与支払届」には、折り曲げを禁止する注意書きはありません。そのため、折って送っただけで、不備になる可能性は低いと考えられます。
以前の様式では、用紙を機械処理をするため、汚れや折り曲げを禁止する記載があり、折り曲げを避けるよう案内されていました。
ただし、現在においても、折り目で記入欄が潰れ、記入事項が読みにくくなると、差戻しの原因になり得ます。A4サイズがそのまま入る封筒で折らずに送るほうが安心といえるでしょう。
賞与支払届の手続きはOne人事[労務]で効率化
賞与支払届の手続きは、従業員の将来の年金受給額に直接影響する業務です。手続きの不備や遅延は従業員の不利益につながるため、確実に対応しなければなりません。
One人事[労務]は、賞与支払届の電子手続きを含め、行政手続きのペーパーレス化を支援する労務管理システムです。
One人事[給与]との連携により、賞与・給与計算も効率化できます。
One人事[労務]の機能や操作性は、こちらの資料よりご確認いただけます。さらに詳細を知りたい場合は、当サイトよりお気軽にご相談ください。専門スタッフが課題をお聞きしたうえでご案内いたします。
当サイトでは労務管理の効率化に役立つ資料を無料でダウンロードしていただけます。労務管理をシンプルにしたい企業の担当者は、お気軽にお申し込みください。
| 「One人事」とは? |
|---|
| 人事労務をワンストップで支えるクラウドサービス。分散する人材情報を集約し、転記ミスや最新データの紛失など労務リスクを軽減することで、経営者や担当者が「本来やりたい業務」に集中できるようにサポートいたします。 |


