


年末調整の勤労学生控除とは? メリットや申告方法・書き方、注意点を解説
勤労学生控除とは、働きながら学ぶ学生の税負担を軽くできる制度です。正しく申告すれば、一部税金が非課税となりますが、控除には条件があり、書類の記入方法や親の扶養控除との関係など、気をつけたいポイントも多くあります。
本記事では、年末調整での勤労学生控除の基本からメリット・デメリット、申告方法や記入例、実務上の注意点までわかりやすく解説します。
学生本人にも、年末調整を担当する企業の方にも役立つ内容です。ぜひ最後までご覧ください。
 目次
目次年末調整の勤労学生控除とは?
年末調整における勤労学生控除とは、働きながら学校に通う学生などが一定の条件を満たした場合に受けられる所得控除制度です。控除額は、所得税が27万円、住民税が26万円です。
ただし、令和7年分以降は基礎控除の引き上げにより、勤労学生控除の対象となる所得水準では、勤労学生控除を適用しなくても所得税は原則としてかかりません。そのため、現在は主に住民税の負担を軽減するメリットがあります。
| 所得税 | 住民税 | |
|---|---|---|
| 勤労学生控除の控除額 | 27万円 | 26万円 |
| 現在のメリット | 原則として税負担の軽減にはつながらない | 税負担を軽減できる |
令和8年分の所得税では、勤労学生控除の対象となる合計所得金額は89万円以下です。給与収入のみの場合は、年収163万円以下が目安となります。
| 金額 | ||
|---|---|---|
| 給与収入(年収) | 163万円 | アルバイトなどでもらった給与の総額 |
| 給与所得控除 | ▲74万円 | 給与収入から差し引く |
| 給与所得 | 89万円 | 163万円 − 74万円 |
| 勤労学生控除の所得要件 | 89万円以下 | → 要件を満たす |
▼給与収入と給与所得の違いを確認するには、次の記事をご確認ください。
勤労学生控除の条件・対象
勤労学生控除の対象となるのは、学業と仕事を両立しながら、一定の収入範囲内で働く学生です。具体的には次の3つの条件にすべて該当する必要があります。
| 要件 | 内容 |
|---|---|
| 働いたことによる所得がある | 給与所得など、自分が働いて得た所得がある |
| 所得が一定以下である | 合計所得金額が89万円以下で、不動産など働いたこと以外による所得が10万円以下 |
| 特定の学校に通っている | 大学、高校、一定の専修学校などの学生・生徒である |
要件を正しく理解することで、年末調整時のミスや申告漏れを防げます。以下で、各要件の詳細を確認していきましょう。
給与所得などの勤労による所得がある
勤労学生控除の第一条件は「勤労による所得があること」です。自分で働いて得た収入が必要です。
もっとも一般的なのは、アルバイトやパートなどで得た給与所得でしょう。ほかにも給与所得だけでなく、自分で事業を行った場合の事業所得も対象となります。
また、動画配信やインフルエンサー活動などによる雑所得も勤労による所得に含まれます。
勤労学生控除における勤労所得とは、「自分の労働や技能によって得た所得」と考えればよいでしょう。
所得が一定以下である
勤労学生控除の2つめの要件は、合計所得金額が89万円以下で、働いたことによる所得以外の所得が10万円以下であることです。
合計所得金額とは、年間の給与収入から必要経費を差し引いた金額です。
アルバイトなどの給与収入だけの場合は、年収163万円以下であれば要件を満たします。
| 金額 | |
| 給与収入 | 163万円 |
| 給与所得控除 | ▲74万円 |
| 給与所得 | 89万円 |
なお、給与所得などの勤労による所得とは別に、不動産所得や株式の譲渡所得などがある場合は注意が必要です。勤労に基づく所得以外の所得が10万円を超えると、合計所得金額が89万円以下であっても勤労学生控除の対象にはなりません。
参照:『令和7年度税制改正による所得税の基礎控除の見直し等について』国税庁
特定の学校に通っている
勤労学生控除の3つめの要件は、特定の学校に在籍していることです。対象となる学校は次のとおりです。
- 学校教育法に規定する小学校、中学校、高等学校、大学、高等専門学校
- 国や地方公共団体、学校法人などが設置した専修学校や各種学校のうち、一定の課程を履修させるもの
- 職業能力開発促進法に基づく認定職業訓練を行う職業訓練法人
高校生や大学生、専門学校生や職業訓練校の生徒などが対象です。夜間や通信制の学生も含まれます。社会人学生は対象外となる場合があるため、学校の窓口で確認すると安心です。
従業員が勤労学生控除を利用するメリット
勤労学生控除を適用した場合の効果は、所得税と住民税で異なります。
税制改正によって所得税の非課税となる範囲が広がったため、以前とは勤労学生控除の位置づけも変わっています。所得税と住民税に分けて確認しましょう。
所得税では勤労学生控除による減税効果はない
令和8年分の所得税では、給与収入のみでほかに所得がない場合、年収178万円以下であれば所得税は原則としてかかりません。
勤労学生控除の対象となる給与収入は163万円以下であるため、勤労学生控除を適用する前から所得税がかからないことになります。
そのため、現在は勤労学生控除を適用することで所得税が安くなるというメリットはありません。
住民税の負担を軽減できる
住民税では、勤労学生控除として26万円の所得控除を受けられます。
所得税とは基礎控除などの仕組みが異なるため、勤労学生控除を適用することで住民税の課税所得が減り、税負担が軽くなる場合があります。
住民税には所得割と均等割があり、非課税となる基準は自治体や本人の状況によって異なります。
所得割や均等割の仕組みについては以下の記事でご確認いただけます。
勤労学生控除を利用するデメリット
勤労学生控除を利用すること自体に、大きなデメリットはありません。
ただし、学生本人の収入が増えると、親が扶養控除を受けられなくなったり、社会保険上の扶養から外れたりする場合があります。
勤労学生控除の対象であっても、親の扶養に関する基準は別に判定される点に注意が必要です。
親の税負担が増える場合がある
学生本人の給与収入が一定額を超えると、親が扶養控除を受けられなくなり、親の所得税や住民税が増える場合があります。
令和8年分では、給与収入のみの場合、勤労学生控除は年収163万円以下が対象ですが、親が通常の扶養控除を受けられるのは年収136万円以下です。
ただし、19歳以上23歳未満の場合は、年収136万円を超えても、一定の要件を満たせば親が特定親族特別控除を受けられます。
| 給与収入のみの場合 | 学生本人 | 親 |
| 136万円以下 | 勤労学生控除の対象 | 扶養控除の対象 |
| 136万円超~163万円以下 | 勤労学生控除の対象 | 扶養控除は対象外。ただし19歳以上23歳未満なら特定親族特別控除の対象となる場合あり |
| 163万円超 | 勤労学生控除の対象外 | 19歳以上23歳未満なら、197万円以下まで特定親族特別控除の対象となる場合あり |
社会保険の扶養から外れる場合がある
税金上の扶養と社会保険上の扶養は、別の基準で判定されます。
そのため、勤労学生控除の対象であっても、収入によっては親などの社会保険上の扶養から外れ、自分で社会保険料を負担する場合があります。
年末調整における勤労学生控除の申告方法・書き方
年末調整で勤労学生控除を受けるには、正しい手順と記入方法を理解することが大切です。企業で年末調整を担当する場合、従業員がスムーズに控除を申告できるよう、必要な書類や記入例を把握しておきましょう。
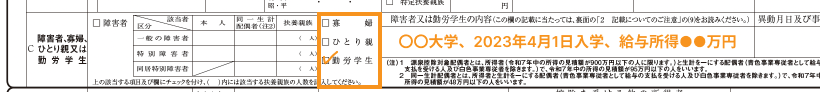
参照:『令和8年分 給与所得者の扶養控除等(異動)申告書』国税庁
従業員が、勤労学生控除を申告する際は、「給与所得者の扶養控除等(異動)申告書」の「C:障害者、寡婦、ひとり親又は勤労学生」欄に、チェックを入れます。
右側にある「障害者又は勤労学生の内容」欄には、在籍している学校名、入学年月日、所得の種類と見積り額を記入しましょう。「〇〇大学、2023年4月1日入学、給与所得73万円」と記載します。
基本情報欄には氏名や住所、生年月日、世帯主の氏名や続柄、配偶者の有無なども記載が必要です。マイナンバーの記入が必要な場合もあるので、事前に対象者へ案内しておくとよいでしょう。
事業者情報は企業側が記入しておく
申告書の左上にある事業者情報の欄は、企業側が記入するのが一般的です。給与の支払者の名称(会社名)、所在地、法人番号などを記入します。従業員に申告書を渡す前に、情報を記入しておくと、従業員が迷わず記入作業を進められます。
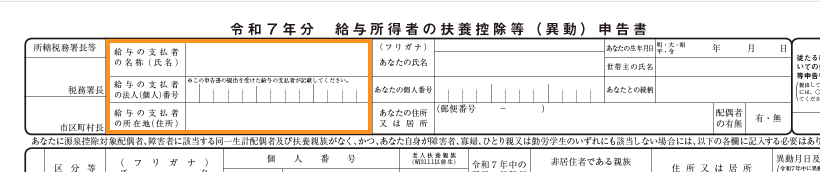
参照:『令和7年分 給与所得者の扶養控除等(異動)申告書』国税庁
勤労学生控除による住民税の軽減例
勤労学生控除を適用すると、住民税の負担がどの程度変わるのでしょうか。給与収入163万円で、ほかに所得がない学生を例に確認します。
| 勤労学生控除あり | |
|---|---|
| 給与収入 | 163万円 |
| 給与所得控除 | ▲74万円 |
| 給与所得 | 89万円 |
| 基礎控除 | ▲43万円 |
| 勤労学生控除 | ▲26万円 |
| 課税所得 | 20万円 |
勤労学生控除を適用すると、住民税の課税所得を26万円減らせます。
住民税の所得割の標準税率は10%のため、単純計算では所得割の負担が約2万6,000円軽減されます。
※実際の住民税額は、ほかの所得控除や税額控除などによって異なります。
従業員が勤労学生控除を受ける場合の注意点
勤労学生控除を申告する際は、学校の種類によって必要書類が異なるほか、在籍状況などにも注意が必要です。
主な注意点は次の3つです。
- 証明書の添付・提示が必要である
- 12月31日時点の在籍状況で判定する
- 確定申告が必要なケースもある
年末調整を担当する人事労務担当者は、それぞれの条件を確認したうえで従業員に案内しましょう。
証明書の添付・提示が必要である
勤労学生控除を申告する際、在籍する学校によっては証明書の添付が必要です。
一定の専修学校・各種学校の生徒や、職業訓練法人が行う認定職業訓練の受講生は、学校や法人から正式に発行される証明書を申告書に添付しなければなりません。
一方、大学や高等学校など、学校教育法に規定する学校の学生・生徒については、勤労学生控除を受けるために在学証明書や学生証のコピーを添付・提示する必要はありません。
該当する従業員には、必要な証明書を事前に確認し、年末調整までに準備するよう案内しましょう。
12月31日時点の在籍状況で判断する
勤労学生控除の適用は、12月31日時点で学生であるかどうかで判断されます。年の途中で退学した場合や卒業している場合は、勤労学生控除の対象外です。年末調整や確定申告のタイミングで、在籍状況を必ず確認しましょう。
確定申告が必要なケースもある
年末調整で勤労学生控除の申告をしなかった場合や、アルバイトを掛け持ちしている場合は、従業員本人が確定申告を行う必要があります。
以下の状況にあてはまる学生は、必ず確定申告を行いましょう。
- 複数のアルバイト先で働き、年末調整されていない給与などが20万円を超える
- 年末調整で勤労学生控除の申告を忘れた
- 年末調整後に勤労学生控除の適用条件を満たした
確定申告を怠ると勤労学生控除が適用されず、余分な税金を支払うことになります。せっかくの節税制度を活用できないのはもったいないと考えましょう。
従業員が勤労学生控除の申告を忘れた場合は?
勤労学生控除の申告を、年末調整で忘れてしまった場合でも、適切な手続きを踏めば払いすぎた税金を取り戻せます。
従業員から申し出があったら、まずは年末調整の期限内かを確認しましょう。処理前であれば、追加で書類を提出してもらい、会社の年末調整に対応することが可能です。
公的期限が過ぎて、すでに年末調整が完了している場合は、従業員自身が税務署に対して確定申告を行う必要があります。
「還付申告」として、収入があった年の翌年1月1日から5年間は申告できます。確定申告書に勤労学生控除の内容を記入し、必要に応じて在学証明書や源泉徴収票などの必要書類を添付して、税務署に提出しましょう。
還付申告は通常の確定申告期間(2月16日~3月15日)を過ぎても受け付けてもらえます。しかし、住民税への反映が遅れる場合があるため、できるだけ早めの申告を促しましょう。
年末調整は学生アルバイトで必要な場合がある
年末調整は正社員だけが対象と思われがちですが、学生アルバイトであっても、年末までに勤務して給与収入がある場合は原則として年末調整の対象です。
そのため、対象となる学生従業員には、ほかの従業員と同様に年末調整の書類を配付し、必要事項を記入・提出してもらう必要があります。
また、年度途中で入社した学生アルバイトの場合は、以前の勤務先から交付された源泉徴収票を回収し、収入を合算して年末調整をしなければなりません。該当者には、前職分の源泉徴収票の提出を忘れずに依頼しておきましょう。
年末調整で申告しきれない収入がある場合、確定申告をするように案内しましょう。
まとめ
勤労学生控除とは、アルバイトなどで働く学生が一定の条件を満たすことで、所得税や住民税の負担を軽減できる制度です。
一方で、制度の誤解や記入ミス、申告漏れがあると、控除が受けられなかったり、家族の扶養控除に影響したりするリスクもあります。とくに年収136万円を超えると親の扶養から外れ、世帯全体での税負担が増える可能性もあります。
人事・労務担当者としては、制度の内容や注意点を学生従業員にていねいに伝え、書類記入や必要書類の提出を支援することが求められます。正しく制度を活用できれば、従業員にも企業にもメリットがあります。
年末調整を効率化|One人事[労務]
年末調整業務を効率化したい場合は、電子申告システムや年末調整ソフトの導入も有効です。デジタル化することで記入ミスや書類の紛失を防ぎ、担当者・従業員双方の負担を大幅に減らせるでしょう。
One人事[労務]は、書類の回収から申請までの過程を半自動化し、効率的な年末調整を支援する労務管理システムです。修正の差し戻しや進捗状況の把握も簡単な操作で実施できます。
One人事[給与]との連携により還付金の計算もスムーズに進められます。
One人事[労務]の機能や操作性は、こちらの資料でもご確認いただけます。さらに詳細を知りたい場合は、当サイトよりお気軽にご相談ください。専門スタッフが課題をお聞きしたうえでご案内いたします。
また、当サイトでは労務管理の効率化に役立つ資料を無料でダウンロードしていただけます。労務管理をシンプルにしたい企業の担当者は、お気軽にお申し込みください。
| 「One人事」とは? |
|---|
| 人事労務をワンストップで支えるクラウドサービス。分散する人材情報を集約し、転記ミスや最新データの紛失など労務リスクを軽減することで、経営者や担当者が「本来やりたい業務」に集中できるようにサポートいたします。 |


